
Franchigia, scoperto e massimale sono tre voci presenti in quasi tutte le polizze assicurative. Eppure, quando si legge un preventivo, ci si concentra spesso solo sul prezzo.
Sono proprio queste tre voci a stabilire quanto paga davvero l’assicurazione in caso di sinistro e quanto, invece, resta a tuo carico.
Vediamole in modo semplice, con qualche esempio pratico.
Cos’è il massimale?
Il massimale è l’importo massimo che la compagnia si impegna a pagare. A seconda della polizza, può valere per singolo sinistro, per anno assicurativo o per ogni persona danneggiata.
Per esempio, se la tua polizza di responsabilità civile prevede un massimale di 1 milione di euro e il danno da risarcire è di 300.000 €, il massimale è sufficiente a coprirlo.
Se invece il danno supera il massimale, la parte eccedente resta a tuo carico.
In sintesi: il massimale è il tetto della copertura.
Cos’è la franchigia?
La franchigia è una somma fissa, stabilita nel contratto, che resta a tuo carico in caso di sinistro.
Immaginiamo una franchigia di 500 € e un danno di 3.000 €:
3.000 € − 500 € = 2.500 €
La compagnia ti indennizza 2.500 €, mentre 500 € restano a tuo carico.
Attenzione: se il danno è inferiore alla franchigia, la compagnia non paga nulla. Con una franchigia di 500 € e un danno di 400 €, l’intera spesa resta a tuo carico.
Quella dell’esempio è una franchigia assoluta, la più comune. Esiste anche la franchigia relativa: se il danno supera l’importo della franchigia, la compagnia paga l’intero danno senza alcuna detrazione. Per questo è sempre importante verificare quale tipo prevede la tua polizza.
Cos’è lo scoperto?
Lo scoperto è la parte del danno che resta a tuo carico, espressa in percentuale.
Con uno scoperto del 10% e un danno di 2.000 €, restano a tuo carico 200 €. La compagnia ti indennizza i restanti 1.800 €.
Spesso lo scoperto prevede anche un importo minimo. Per esempio, “10% con il minimo di 250 €”:
- danno di 2.000 € → il 10% sarebbe 200 €, ma è inferiore al minimo;
- restano quindi a tuo carico 250 €, e l’indennizzo sarà di 1.750 €.
In pratica, a tuo carico resta sempre l’importo più alto tra la percentuale e il minimo.
Qual è la differenza tra franchigia e scoperto?
La regola più semplice da ricordare è questa:
Franchigia = importo fisso
Scoperto = percentuale del danno
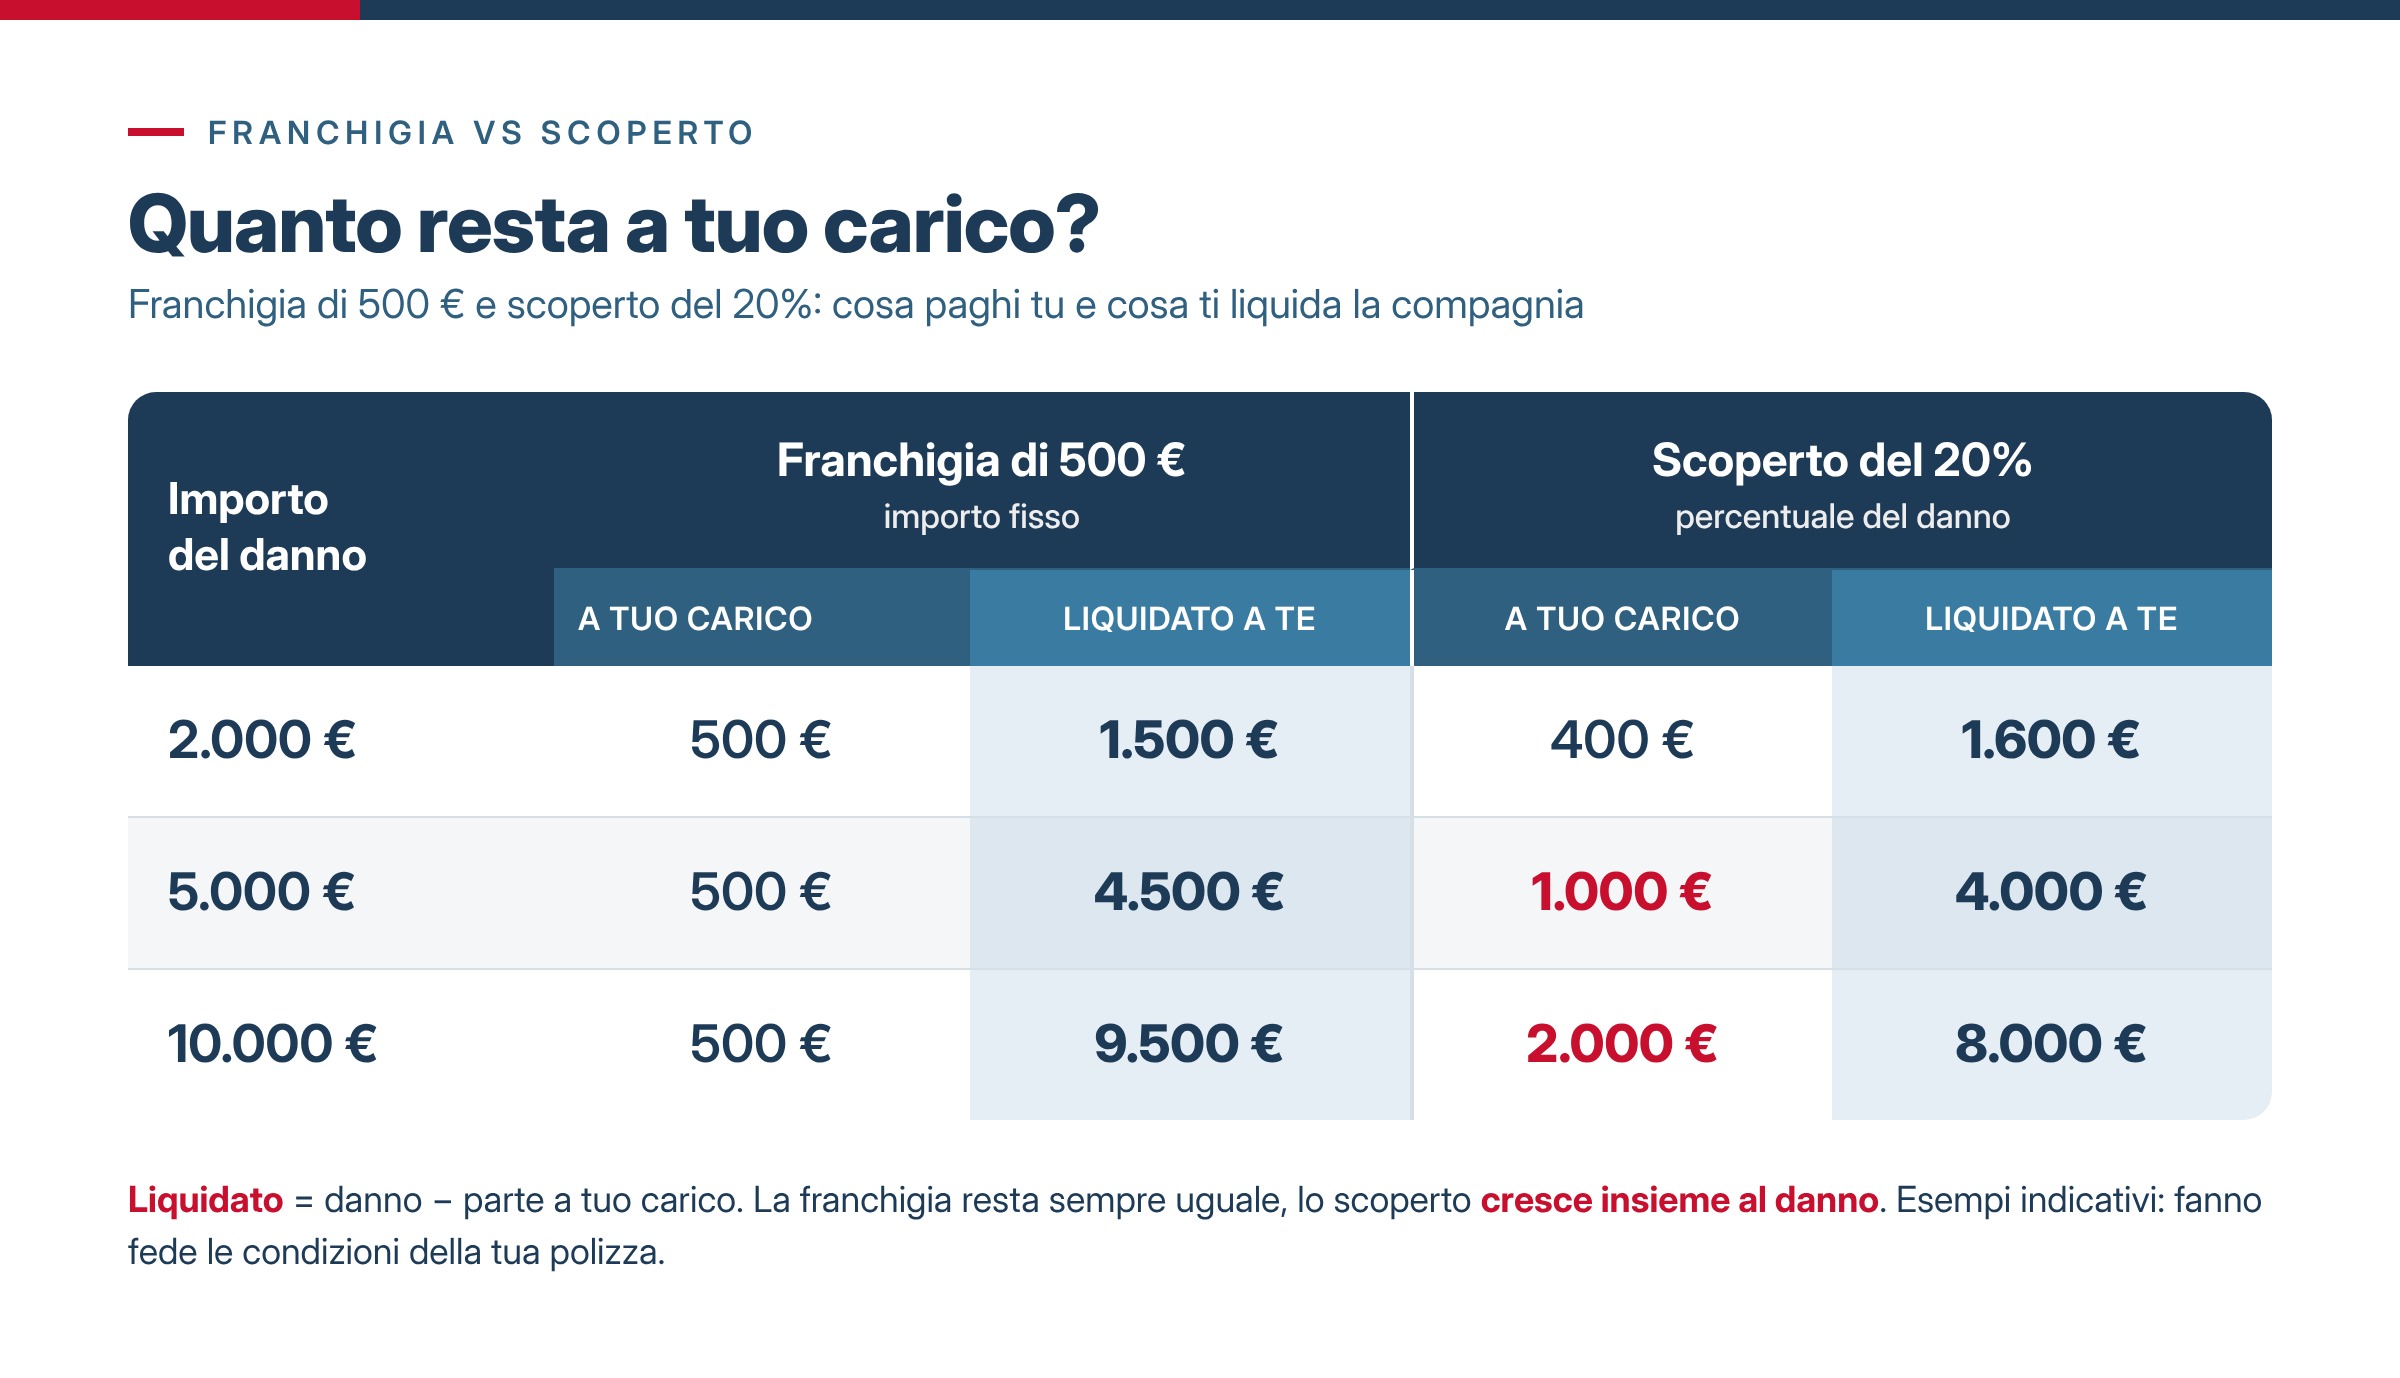
Sui danni piccoli lo scoperto può costarti meno. Ma più il danno cresce, più lo scoperto pesa, mentre la franchigia resta sempre la stessa.
Dove trovi franchigia, scoperto e massimale?
Queste voci possono comparire in diverse tipologie di assicurazione.
Nella RC Auto, il massimale indica l’importo massimo coperto per i danni causati a terzi. La legge fissa dei massimali minimi, ma sceglierne di più alti di solito costa poco rispetto alla protezione in più che offrono. Nelle garanzie accessorie, come furto, incendio, cristalli o kasko, sono invece frequenti franchigie e scoperti.
Anche nelle assicurazioni sulla casa una garanzia può prevedere un massimale e una franchigia. Conoscerli in anticipo ti permette di capire quanto verrebbe davvero indennizzato in caso di danno.
Nel contratto trovi questi importi nella scheda di polizza e nelle condizioni di assicurazione (Set informativo): sono sempre queste a fare fede.
Come scegliere tra due coperture?
Immaginiamo di avere due preventivi per la stessa garanzia:
Polizza A: premio 300 €, franchigia 250 €
Polizza B: premio 250 €, franchigia 1.000 €
A prima vista la Polizza B sembra più conveniente: costa 50 € in meno all’anno.
Ma la sua franchigia è più alta di 750 €. Basta un solo sinistro per perdere l’equivalente di 15 anni di risparmio.
Questo non significa che una franchigia bassa sia sempre la scelta migliore. Una franchigia più alta può essere una scelta consapevole, se ti permette di pagare un premio più contenuto e sei in grado di sostenere quella spesa in caso di sinistro.
La domanda da porsi, quindi, non è soltanto:
“Quanto pago ogni anno?”
ma anche:
“Quanto sono disposto a pagare di tasca mia se succede qualcosa?”
Il prezzo della polizza è solo una parte del confronto.
Hai dubbi sulla tua polizza?
Vieni a trovarci in agenzia e porta con te la tua polizza: controlliamo insieme massimali, franchigie e scoperti e ti spieghiamo con chiarezza quanto resterebbe a tuo carico in caso di sinistro.
Siamo a tua disposizione per una consulenza: puoi passare direttamente oppure chiamarci o scriverci su WhatsApp per fissare un appuntamento.